Spenden können Chorvereine bei Notenkäufen, Konzertprojekten, Raummieten oder der Nachwuchsarbeit unterstützen. Steuerlich begünstigte Zuwendungen und korrekt ausgestellte Zuwendungsbestätigungen setzen jedoch voraus, dass Satzung, tatsächliche Vereinsarbeit und Belege zusammenpassen. Für den Vorstand ist vor allem die klare Trennung von Spende, Mitgliedsbeitrag, Sponsoring und Fördermitteln wichtig.
Dieser Beitrag bietet eine bundesweit geltende Orientierung für Chorvorstände, Schatzmeisterinnen und Schatzmeister sowie weitere ehrenamtlich Engagierte. Er ersetzt keine individuelle Steuer- oder Rechtsberatung. Bei Satzungsänderungen, größeren Sachspenden, Aufwandsspenden, Sponsoringverträgen oder gemischten Einnahmen ist steuerlicher oder rechtlicher Rat sinnvoll.
Gemeinnützigkeit: Was für einen Chorverein entscheidend ist
Die Förderung von Kunst und Kultur ist nach § 52 Abgabenordnung ein anerkannter gemeinnütziger Zweck. Ein Chorverein ist deshalb aber nicht allein wegen seiner musikalischen Tätigkeit automatisch gemeinnützig. Er muss die Allgemeinheit selbstlos fördern. Maßgeblich sind eine passende Satzung und eine tatsächliche Geschäftsführung, die dieser Satzung entspricht.
Die Satzung muss Zweck und Umsetzung konkret beschreiben
Die Satzung darf sich nicht auf eine bloße allgemeine Beschreibung wie „Gesang“ oder „Vereinsleben“ beschränken. Sie muss den steuerbegünstigten Zweck und die Art seiner Verwirklichung so konkret benennen, dass die Voraussetzungen für Steuervergünstigungen geprüft werden können. Für einen Chorverein können hierzu beispielsweise die Förderung der Chormusik, Konzerte, musikalische Bildungsangebote oder die Nachwuchsarbeit gehören.
Die Anforderungen an die Satzung ergeben sich aus § 60 AO. Vor einer Satzungsänderung sollte der Vorstand deshalb besonders sorgfältig prüfen, ob Zweck, Zweckverwirklichung, Mittelverwendung und Vermögensbindung steuerlich passend geregelt sind. Die Eintragung als eingetragener Verein ersetzt diese steuerliche Prüfung nicht.
Die tatsächliche Vereinsarbeit muss zur Satzung passen
Die tatsächliche Geschäftsführung muss den Satzungsregelungen entsprechen. Nennt ein Chorverein in seiner Satzung die Förderung von Kunst und Kultur, muss sich dies auch in seiner Mittelverwendung und Vereinsarbeit widerspiegeln. Mittel, die für persönliche Vorteile einzelner Mitglieder oder für nicht satzungsgemäße Zwecke eingesetzt werden, können die Steuerbegünstigung gefährden.
Gemeinnützige Mittel dürfen grundsätzlich nur für die satzungsmäßigen Zwecke verwendet werden. Mitglieder dürfen weder Gewinnanteile noch sonstige unangemessene Zuwendungen erhalten. Auch Vergütungen müssen angemessen sein. Die Regeln zur Selbstlosigkeit stehen in § 55 AO; Anforderungen an tatsächliche Geschäftsführung und Aufzeichnungen enthält § 63 AO.
Rücklagen und zeitnahe Mittelverwendung
Ein Chorverein sollte Einnahmen nicht ohne nachvollziehbaren Zweck ansammeln. Soweit Rücklagen gebildet werden, sollte der Vorstand ihren Anlass und ihre geplante Verwendung dokumentieren, etwa für ein vorgesehenes Konzertprojekt, eine größere Anschaffung oder eine absehbare Maßnahme im Probenraum.
Für Körperschaften mit jährlichen Einnahmen von höchstens 100.000 Euro gilt die gesetzliche Pflicht zur zeitnahen Mittelverwendung nicht. Das befreit den Verein aber nicht von der Pflicht, seine Mittel satzungsgemäß zu verwenden und Einnahmen sowie Ausgaben nachvollziehbar aufzuzeichnen. Beschlüsse, Planungen und Zahlungsbelege sollten deshalb geordnet aufbewahrt werden.
Spende, Mitgliedsbeitrag, Sponsoring oder Fördermittel?
Die Einnahmeart entscheidet darüber, ob eine Gegenleistung zulässig ist, welche Unterlagen benötigt werden und ob eine Zuwendungsbestätigung in Betracht kommt. Eine Bezeichnung auf einer Überweisung oder in einer E-Mail genügt dafür nicht: Entscheidend ist, was tatsächlich vereinbart wurde und wofür gezahlt wird.
Die echte Spende
Eine Spende ist eine freiwillige Zuwendung ohne Gegenleistung. Überweist eine Person beispielsweise 500 Euro für die Nachwuchsarbeit des Chors und verlangt dafür weder Werbung noch Eintrittskarten oder eine andere wirtschaftlich relevante Leistung, spricht dies für eine Spende. Eine bloße freundliche Danksagung ist nicht mit einer vertraglich zugesagten Werbeleistung gleichzusetzen.
Spenden können zweckgebunden sein, etwa für ein Jugendchorprojekt. Der gewünschte Zweck muss erfüllbar und mit der Satzung vereinbar sein. Nimmt der Chorverein eine zweckgebundene Spende an, sollte er Zweckbindung, Zahlungseingang und Mittelverwendung in den Unterlagen klar dokumentieren.
Mitgliedsbeiträge
Mitgliedsbeiträge sind keine Spenden. Sie beruhen auf der Mitgliedschaft und werden nach Satzung oder Beitragsordnung erhoben. In der Buchführung sollten sie daher getrennt von Spenden erfasst werden.
Spenden und grundsätzlich begünstigte Mitgliedsbeiträge können bei Privatpersonen bis zu 20 Prozent des Gesamtbetrags der Einkünfte als Sonderausgaben abziehbar sein. Für Chorvereine ist jedoch eine wichtige Einschränkung zu beachten: § 10b Einkommensteuergesetz schließt Mitgliedsbeiträge für kulturelle Betätigungen aus, die in erster Linie der Freizeitgestaltung dienen. Ein Chorverein darf daher nicht pauschal erklären, jeder Mitgliedsbeitrag sei steuerlich absetzbar.
Ob Beiträge eines bestimmten Chors begünstigt sind, lässt sich nicht allein aus der Vereinsbezeichnung ableiten. Satzung, Zweck und tatsächliche Tätigkeit sind entscheidend. Der Verein sollte deshalb keine allgemeine Zusage zur Absetzbarkeit veröffentlichen, wenn seine steuerliche Einordnung dies nicht eindeutig trägt.
Sponsoring
Beim Sponsoring erhält der Zahlende eine vereinbarte Gegenleistung. Im Chorverein können dazu etwa ein Logo auf Konzertplakaten, eine Anzeige im Programmheft, ein Banner beim Konzert, ein hervorgehobener Firmenhinweis auf der Website oder zugesagte Beiträge in sozialen Medien gehören.
Die Deutsche Stiftung für Engagement und Ehrenamt erläutert die Abgrenzung von Spende und Sponsoring. Entscheidend ist nicht, wie Verein oder Unternehmen die Zahlung nennen. Entscheidend ist, ob eine wirtschaftlich relevante Gegenleistung vereinbart wurde. Eine verbindlich zugesagte Werbeplatzierung sollte daher nicht vorschnell als bloßes Dankeschön behandelt werden.
Für Sponsoring empfiehlt sich eine schriftliche Vereinbarung. Sie sollte Betrag, Laufzeit, konkrete Werbeleistung, Fristen und Ansprechpersonen festhalten. Sponsoringzahlungen dürfen nicht als Spenden verbucht und nicht durch eine Zuwendungsbestätigung bestätigt werden. Je nach Ausgestaltung können steuerliche Pflichten im wirtschaftlichen Geschäftsbetrieb entstehen.
Fördermittel
Fördermittel werden typischerweise für ein bestimmtes Vorhaben bewilligt. Sie können von Kommunen, Ländern, dem Bund, Stiftungen oder anderen Kulturförderern stammen. Sie sind weder Mitgliedsbeiträge noch gewöhnliche Spenden. Maßgeblich sind die Bedingungen des jeweiligen Förderbescheids, insbesondere Zweck, Zeitraum, förderfähige Ausgaben, Fristen und Nachweise.
Für Musikprojekte können gemeinnützige Chorvereine je nach Zielgruppe und Förderlinie antragsberechtigt sein. Das Programm „Musik für alle!“ des Bundesmusikverbands Chor & Orchester nennt gemeinnützige Vereine als mögliche Organisationsform. Ausschreibungen und Voraussetzungen können sich ändern. Vor einem Antrag sollten Vereine deshalb die aktuelle Ausschreibung, Fristen und Vorgaben zur Doppelförderung unmittelbar beim Fördergeber prüfen.
Spendenbescheinigungen rechtssicher ausstellen
Im Steuerrecht heißt die umgangssprachliche Spendenquittung Zuwendungsbestätigung. Ein Chorverein darf sie nicht schon deshalb ausstellen, weil er als Verein organisiert oder als e. V. eingetragen ist. Er benötigt einen gültigen Nachweis seiner Steuerbegünstigung und darf nur echte Zuwendungen ohne Gegenleistung bestätigen.
Welcher Nachweis berechtigt zur Ausstellung?
Eine Zuwendungsbestätigung darf grundsätzlich ausgestellt werden, wenn der Freistellungsbescheid oder die Anlage zum Körperschaftsteuerbescheid höchstens fünf Jahre alt ist. Alternativ kann eine erstmalige Feststellung der Satzungsmäßigkeit nach § 60a AO maßgeblich sein; sie darf höchstens drei Kalenderjahre zurückliegen. Diese Fristen betreffen die Berechtigung zur Ausstellung und sollten im Vorstand regelmäßig kontrolliert werden.
Ist der maßgebliche Bescheid nicht mehr innerhalb der Frist, sollte der Verein nicht ungeprüft weiter Zuwendungsbestätigungen ausstellen. Stattdessen sollte er seine steuerliche Situation mit dem zuständigen Finanzamt klären. Auch Vereinsname, Anschrift und Satzungsgrundlagen sollten zu den vorhandenen Unterlagen passen.
Die Vorstands-Checkliste
- Prüfen, ob der Freistellungsbescheid oder die Feststellung nach § 60a AO noch innerhalb der maßgeblichen Frist liegt.
- Intern eindeutig festlegen, wer Zuwendungsbestätigungen ausstellen darf.
- Für Zuwendungsbestätigungen ausschließlich das amtliche Muster verwenden.
- Name, Anschrift, Betrag, Datum und Art der Zuwendung sorgfältig übernehmen.
- Bei Sachspenden Wert und Herkunft nachvollziehbar dokumentieren.
- Ausgestellte Bestätigungen nach einem einheitlichen System ablegen.
- Vor jeder Bestätigung prüfen, ob eine Gegenleistung und damit möglicherweise Sponsoring vorliegt.
- Bei zweckgebundenen Spenden prüfen, ob der Zweck satzungsgemäß ist, und ihn nachvollziehbar festhalten.
Die Zuwendung muss in der Buchführung nachvollziehbar sein. Eine Bestätigung über einen nicht eingegangenen Betrag oder über eine Zahlung mit Werbeleistung kann erhebliche Folgen haben. Wer vorsätzlich oder grob fahrlässig falsche Zuwendungsbestätigungen ausstellt, riskiert eine Haftung.
Der vereinfachte Spendennachweis bis 300 Euro
Bei Zuwendungen bis einschließlich 300 Euro kann für die spendende Person regelmäßig ein vereinfachter Nachweis genügen. Dafür kommen eine Buchungsbestätigung oder ein Bareinzahlungsbeleg zusammen mit einem vom Verein ausgestellten Beleg mit den gesetzlich erforderlichen Angaben in Betracht. Die Grundlage ist § 50 Einkommensteuer-Durchführungsverordnung.
Die 300-Euro-Grenze betrifft den Nachweis der spendenden Person. Sie bedeutet nicht, dass der Chorverein kleinere Zahlungen ohne Belege oder ohne Buchung erfassen darf. Auch Barspenden sollten mit Datum, Betrag, Anlass und verantwortlicher Person dokumentiert werden. Bei Überweisungen hilft ein eindeutiger Verwendungszweck, beispielsweise „Spende Nachwuchsarbeit“.
Bei höheren Zuwendungen ist regelmäßig eine Zuwendungsbestätigung nach amtlichem Muster erforderlich. Der Verein sollte sie erst ausstellen, wenn Zahlungseingang, Steuerstatus und Spendencharakter geprüft sind.
So trennt der Chorverein seine Einnahmen in der Buchführung
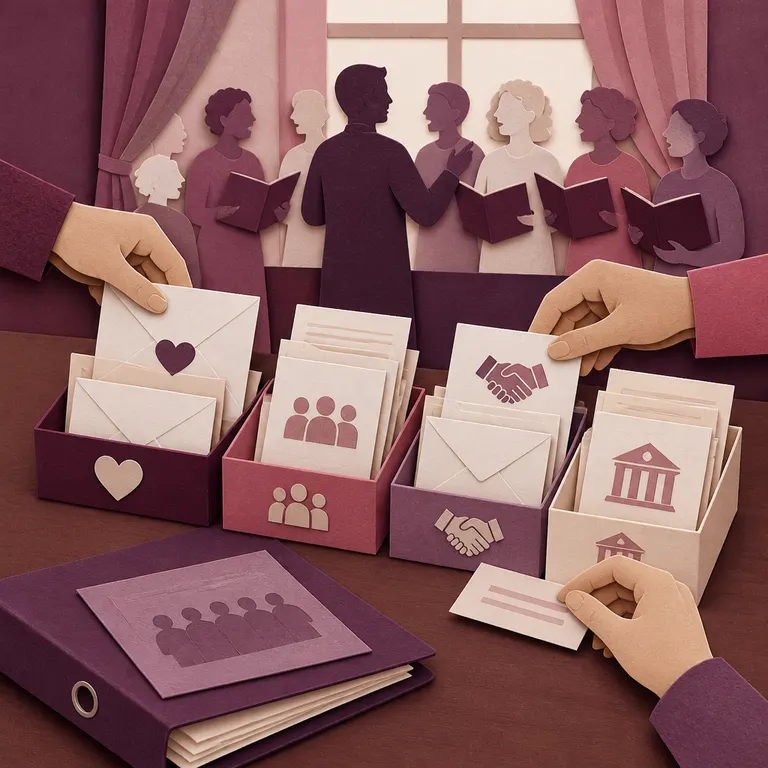
Eine Einnahmenübersicht ist nur dann hilfreich, wenn sie die unterschiedlichen Zahlungsarten erkennbar trennt. Der Chorverein sollte dafür mindestens getrennte Buchungsschlüssel, Konten oder Kostenstellen vorsehen für:
- Mitgliedsbeiträge und Aufnahmegebühren,
- Spenden ohne Gegenleistung,
- Sponsoring mit vereinbarter Werbeleistung,
- Fördermittel nach Fördergeber und Projekt,
- Eintrittsgelder sowie sonstige Konzert- oder Veranstaltungsumsätze.
Für ein gefördertes Konzert- oder Bildungsprojekt ist eine geordnete Projektablage sinnvoll. Dort können Antrag, Bewilligung, Spendenunterlagen, Sponsoringvereinbarung, Rechnungen, Zahlungsnachweise, Beleglisten und Verwendungsnachweis zusammengeführt werden. Das erleichtert es, Mittelverwendung und projektbezogene Pflichten nachzuvollziehen.
Ein praxistauglicher Ablauf
- Zahlung vorab einordnen: Gibt es eine Gegenleistung, eine Mitgliedschaft, einen Förderbescheid oder lediglich eine freiwillige Zuwendung?
- Vereinbarung dokumentieren: Bei Zweckbindungen, Sponsoring und Fördermitteln werden Betrag, Zweck und Pflichten schriftlich festgehalten.
- Getrennt buchen: Die Zahlung erhält die passende Einnahmeart und, falls erforderlich, eine Projektkostenstelle.
- Nachweis prüfen: Vor einer Zuwendungsbestätigung werden Zahlungseingang, Steuerstatus und Spendencharakter kontrolliert.
- Unterlagen ablegen: Belege, Verträge und Bestätigungen werden so archiviert, dass sie bei Rückfragen auffindbar sind.
Typische Fehler im Chorverein
- „Wir sind ein e. V., also dürfen wir Zuwendungsbestätigungen ausstellen.“ Die Vereinsform allein genügt nicht. Entscheidend sind Satzung, steuerlicher Nachweis und tatsächliche Geschäftsführung.
- Werbung nur als Dankeschön bezeichnen: Ist eine Logo-Platzierung oder andere Werbeleistung verbindlich zugesagt, spricht dies regelmäßig für Sponsoring.
- Jeden Mitgliedsbeitrag als Spende bestätigen: Mitgliedsbeiträge sind eine eigene Einnahmeart und nicht in jedem Chor steuerlich begünstigt.
- Fördermittel und Spenden vermischen: Förderbescheide können eigene Nachweis-, Zweckbindungs- und Rückzahlungspflichten enthalten.
- Barspenden nicht erfassen: Auch kleine Beträge benötigen nachvollziehbare Kassen- und Buchungsunterlagen.
- Zweckbindungen übergehen: Zweckgebundene Spenden müssen im Rahmen des satzungsmäßigen und vereinbarten Zwecks verwendet werden.
- Fristen nicht überwachen: Der Vorstand sollte die maßgeblichen Daten der Steuerbescheide in einer Fristenübersicht dokumentieren und bei Vorstandswechseln übergeben.
Transparenz gegenüber Spendern und Förderern
Das Bundeszentralamt für Steuern führt das Zuwendungsempfängerregister nach § 60b AO. Dort werden unter anderem Name, Anschrift, steuerbegünstigte Zwecke, zuständiges Finanzamt, das Datum des letzten Freistellungs- oder Feststellungsbescheids sowie Kontoverbindungen berechtigter Organisationen gespeichert.
Zusätzlich kann ein Chorverein auf seiner Website knapp und verständlich erklären, für welche satzungsgemäßen Projekte er Spenden einsetzt und an wen sich Interessierte bei Fragen wenden können. Das ersetzt keine gesetzlich erforderliche Zuwendungsbestätigung, kann aber die Kommunikation mit Spenderinnen, Spendern und lokalen Förderern erleichtern.
FAQ: Häufige Fragen zur Gemeinnützigkeit im Chor
Darf ein Chor für jede Zahlung eine Zuwendungsbestätigung ausstellen?
Nein. Die Zahlung muss eine echte Zuwendung ohne Gegenleistung sein, und der Verein muss zur Ausstellung berechtigt sein. Mitgliedsbeiträge, Eintrittsgelder, Sponsoringzahlungen und Fördermittel dürfen nicht nachträglich als Spenden behandelt werden.
Wie aktuell muss der Freistellungsbescheid sein?
Für die Ausstellung von Zuwendungsbestätigungen darf der Freistellungsbescheid oder die entsprechende Anlage grundsätzlich höchstens fünf Jahre alt sein. Bei einer erstmaligen Feststellung der Satzungsmäßigkeit nach § 60a AO gilt grundsätzlich eine Frist von höchstens drei Kalenderjahren. Der Vorstand sollte die konkreten Unterlagen und Fristen prüfen.
Sind Mitgliedsbeiträge an einen Chor steuerlich absetzbar?
Das lässt sich nicht pauschal beantworten. Beiträge können bei bestimmten steuerbegünstigten Zwecken abziehbar sein. Beiträge für kulturelle Betätigungen, die in erster Linie der Freizeitgestaltung dienen, sind jedoch ausgeschlossen. Deshalb sollte ein Chorverein keine allgemeine Zusage zur steuerlichen Absetzbarkeit seiner Beiträge machen. Weitere Hinweise bietet der Beitrag Chorverein finanzieren: Beiträge, Konzerte, Spenden und Sponsoring.
Kann ein Sponsor trotzdem eine Zuwendungsbestätigung erhalten?
Für den Teil einer Zahlung, dem eine vereinbarte Werbung oder Reichweite gegenübersteht, darf keine Zuwendungsbestätigung ausgestellt werden. Bei einer gemischten Vereinbarung ist eine eindeutige Trennung besonders wichtig. Der Verein sollte dafür vorab fachlichen Rat einholen.
Was sollte ein neuer Vorstand zuerst prüfen?
Er sollte Satzung und aktuelle Steuerunterlagen zusammentragen, die Frist für Zuwendungsbestätigungen kontrollieren, Einnahmekategorien festlegen und bestehende Sponsoring- sowie Fördermittelvereinbarungen sichten. Danach kann der Vorstand einen einheitlichen Ablauf für Belege, Buchungen und Ablage beschließen.
Quellen & weiterführende Informationen
- § 52 AO – Gemeinnützige Zwecke
- § 55 AO – Selbstlosigkeit
- § 60 AO – Anforderungen an die Satzung
- § 60b AO – Zuwendungsempfängerregister
- § 63 AO – Anforderungen an die tatsächliche Geschäftsführung
- § 10b EStG – Steuerbegünstigte Zwecke
- § 50 EStDV – Zuwendungsbestätigung und vereinfachter Nachweis
- Deutsche Stiftung für Engagement und Ehrenamt: Spende oder Sponsoring?
- Bundesmusikverband Chor & Orchester: Musik für alle!